中国が押し付ける売れ残りEV、太陽光パネルはやがて日本経済の毒になる…「デフレ時限爆弾」が爆発する”Xデー”(PRESIDENT Online 2026/11/16 9:00)
スティーブン・R・ナギ 国際基督教大学(ICU)教授
中国が安価なEV、蓄電池、太陽光パネル、船舶、鉄鋼、機械などを大量に生産し、海外へ輸出し続けている。受け入れる日本にはどんな影響があるのか。国際基督教大学教授(政治学・国際関係学)のスティーブン・ナギさんは「安価な製品の輸出は、自国の不況を海外へ“輸出”しているようなものだ。その結果、日本企業に強い値下げ圧力がかかり、日本経済に深刻な打撃を与える」という――。
中国の不況が世界経済に与える「ゆがみ」
中国経済はこれまで、不動産開発、インフラ投資、製造業による輸出という3本の柱に支えられてきた。この成長モデルは数億人を貧困から救い、中国を「世界の工場」かつアジアの製造業の中心へと押し上げる目覚ましい成果を上げた。
だが同時に、地方政府や企業の巨額の債務を生み出した。不動産会社は実需を十分に確認しないまま乱開発を進め、地方政府は土地売却益に頼ってインフラや公共サービスを賄ってきた。不動産不況によって、この仕組みは崩れつつある。
住宅価格の下落による資産の目減り感や、工事が中断した未完成マンションの増加は、将来不安を増大させた。土地売却収入が激減しても地方政府の巨額債務は残ったままであり、多くの家計は消費を抑えて貯蓄を優先している。
若者の雇用も深刻で、2025年12月の16~24歳(非就学)の失業率は16.5%に達した。この統計には学生が含まれないため、実際の就職不安はさらに深刻だ。
とはいえ、これらによって中国経済が直ちに崩壊するわけではない。
国際通貨基金(IMF)は中国経済の回復力を評価し、成長率を2024年5%、2025年4.5%と予測している。巨大な経済規模を考慮すれば決して小さくはない。一方でIMFは、国内民間需要の弱さ、デフレ圧力、不動産問題、債務増大も警告している。示唆されているのは突然の崩壊ではなく、経済のゆがみが長期化する姿である。
中国国内で売れないものはどこへ?
中国政府も不動産不況の危機を認識しているが、家計消費主導への本格的な転換は進めていない。むしろ習近平政権は、経済のみならず安全保障の観点から産業政策、先端製造業、技術国産化を重視し、欧米技術に依存しない体制づくりを急いでいる。
政府は低利融資、税制優遇、インフラ整備、研究費補助、政府調達などで特定産業を強力に支援してきた。その結果、中国企業はEV、リチウムイオン電池、太陽光発電、造船などで高い国際競争力を獲得した。優れた技術や経営努力で自立して戦う企業も多く、すべてを補助金のおかげと片づけるのは誤りだ。
しかし、構造的な問題がある。国全体として十分な設備があっても、地方幹部が投資誘致や雇用創出の評価を競うため、各地方政府が競って同一産業を支援してしまう。不採算工場の閉鎖は政治的に難しく、国内需要を大きく超えた過剰生産が続く。企業は操業と雇用を守るために値下げし、それでも余る分を海外へ輸出せざるを得ない。
「デフレの輸出」で相手国メーカーに値下げ圧力
国際エネルギー機関(IEA)によれば、中国のクリーン技術製品の輸出額は年間1650億ドル規模に達し、EU域内貿易を除けば世界全体の約半分を占める。また2023年以降、太陽光パネル価格は約50%、蓄電池パックは約30%下落した。
これが「デフレの輸出」である。実際に不況を運ぶのではなく、国内需要の低迷と過剰な生産能力を背景に、安価な製品を大量に海外へ売り込むことで、相手国メーカーに強い値下げ圧力をかけることを意味する。
もっとも、安価な中国製品は消費者にとって恩恵でもある。安価なEVや太陽光パネル、蓄電池は新興国を含めた脱炭素化や電化を後押しし、中国製部品を調達する日本企業もコストを低減できる。
過度な保護主義は製品価格を押し上げ、脱炭素化を遅らせ、競争力のない国内企業を延命させる弊害を生むため、中国製品を一律に脅威とみなすべきではない。
問題は、安さが企業努力ではなく、巨額の補助金や優遇融資、雇用維持を優先する政治的都合による過剰設備から生じている場合だ。市場が歪められれば、効率的な日本企業であっても価格競争に敗れかねない。短期的には安さを享受できても、長期的には国内サプライチェーン、熟練人材、製造技術そのものを喪失する恐れがある。
脅威は日本市場だけにとどまらない
日本企業は今後、3つの市場で中国企業との激しい競争に直面する。
第1は「中国市場」である。かつて日本企業は中国中間層の拡大により成長したが、現在は中国経済の減速、地場企業の台頭、技術・生産の現地化圧力という逆風にさらされている。
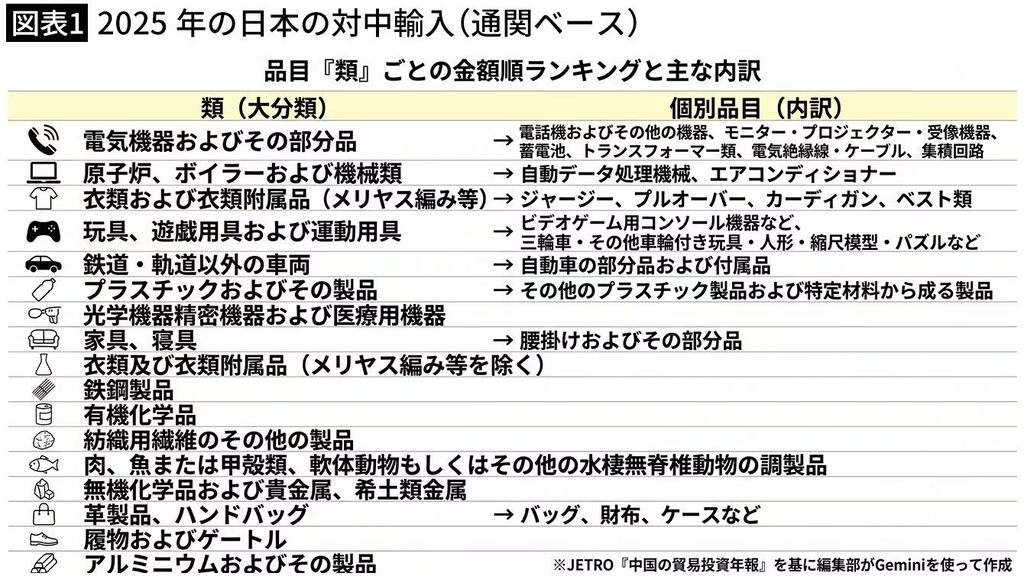
第2は「日本国内市場」である。EV、蓄電池、太陽光関連、家電、産業用機械において、中国製品は強力な競争相手となった。競争領域は日用品から高度技術製品へと着実に拡大している。
第3は、最も影響が大きい「第三国市場」である。東南アジア、インド、中東など、日本企業が長年築いてきた強固な商基盤と信頼関係に対し、中国企業は低価格、短納期、資金支援を武器に浸透している。経済産業省の2024年版「通商白書」も、中国の消費不足と規模の経済による「デフレ輸出」や、アジア諸国の中国製中間財への依存深化に警鐘を鳴らしている。
日本企業が受ける打撃は国内シェア喪失にとどまらず、海外新興市場でのシェア縮小によって、研究開発や将来投資を支える収益源を失うことにも及ぶ。
中国の経済的な弱さが強硬策を招く可能性
中国経済の減速が国際社会での協調を促すとの見方がある。安定した貿易や外資を必要とする面では事実だが、それだけを見るのは危険だ。
国内の不満が高まれば、中国政府がナショナリズムや産業補助金、輸出拡大へ一段と傾斜する恐れがある。「中華民族の偉大な復興」を掲げる習近平指導部が、看板政策の失敗を認めることは極めて難しい。
さらに、経済的依存関係が政治的威圧に利用されるリスクもある。中国は過去にもレアアースの輸出制限や、福島第一原発の処理水放出に伴う日本産水産物の全面禁輸などを行ってきた。通常の企業間競争まで安全保障問題とみなすのは不適切だが、中国が巨大市場であると同時に重要物資の供給国であるという二面性を持つ以上、過度の依存は地政学的リスクに直結する。
「中国切り離し」より「依存先の分散」を
中国経済を完全に切り離す「デカップリング」は現実的ではない。中国の生産力は強大であり、サプライチェーンに深く組み込まれているため、急速な撤退は日本企業と消費者に莫大なコストを強いる。必要なのは「デリスキング(依存先の分散と選別)」である。
第1に、真に危険な依存箇所を特定することだ。代替可能な汎用部品であれば問題は少ないが、蓄電池の基幹材料を中国の1社に依存しているような状況は是正しなければならない。
第2に、「チャイナ・プラスワン」の実効性を高めることだ。東南アジアやインド、国内への回帰を含め、代替サプライヤー、輸送路、資金、在庫が有事に真に機能するかを点検・確保する必要がある。
第3に、非価格競争力を研ぎ澄ますことだ。日本企業が強みとする信頼性、高精度、省エネ性能、保守サポート、長期的な関係性を活かしつつ、意思決定を加速させ、新興国の需要や所得水準に適した仕様設計を両立させなければならない。優れた技術でも価格乖離が大きすぎれば市場を奪われる。
第4に、多国間でのルール形成である。日米欧や韓国と協調し、産業補助金、データ流通、環境規制、政府調達の透明性を確保する枠組みを築くべきだ。一方的な関税措置だけでは、余剰製品が規制の緩い第三国市場へ迂回するに過ぎない。
もうひとつ、中国との対話を継続することも重要だ。過剰生産と消耗戦のような値下げ競争の是正は、中国自身の持続可能性にとっても不可欠である。社会保障の拡充や家計所得の向上により内需を喚起することは、中国国民の生活水準を高めると同時に、過剰な不況輸出の圧力を緩和させる道でもある。
本当の脅威は「崩壊」ではなく「長期化」
不動産危機、巨額債務、少子高齢化、雇用難といった中国経済の構造的弱点は侮れない。しかし、「弱さ」と「崩壊」は同義ではない。
中国は低迷する国内需要を抱えながらも、強大な生産インフラと国家資本主義的統制を保ち続ける公算が大きい。大規模な工場群を稼働させ、重要産業に資本を注ぎ込み、余剰製品を世界市場へ流し込み続けるだろう。
日本が直面する課題は、安価な製品の便益を賢く取り入れながらも、短期的な価格差によって国内の産業基盤を根こそぎ奪われないことだ。
中国の「不況輸出」は、ある日突然、大きなニュースとともに始まるわけではない。安い価格、減っていく利益、失われる契約、そして少しずつ消えていく国内の供給企業という形で、静かに進んでいく。危険が誰の目にも明らかになったとき、失った技術や人材を取り戻す費用は、いま守るために必要な費用より、はるかに高くなっているかもしれない。